GoBD: Die Grundsätze der ordnungsgemäßen elektronischen Buchführung

GoBD steht als Abkürzung für „Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff“. In diesen Grundsätzen erklärt das Finanzministerium, welche formalen Anforderungen es an die elektronische Aufzeichnung und Archivierung von steuerrechtlich relevanten Daten stellt.
Zusammenfassung
Die wichtigsten Punkte zu den GoBD:
- Die GoBD sind kein Gesetz, sondern Verwaltungsanweisungen der Finanzverwaltung zur ordnungsgemäßen elektronischen Buchführung.
- Sie sollen insbesondere Protokollierung, Datenintegrität, Dokumentation und Migrationsbeständigkeit sicherstellen.
- Nachträgliche Änderungen an Aufzeichnungen müssen nachvollziehbar protokolliert werden, ursprüngliche Inhalte müssen einsehbar bleiben.
- Elektronische Dokumente sind grundsätzlich in dem Format aufzubewahren, in dem sie ankommen; eine Konvertierung muss nachvollziehbar dokumentiert sein, und die maschinelle Auswertbarkeit darf nicht eingeschränkt werden.
- Die GoBD gelten für aufzeichnungs- und aufbewahrungspflichtige Unterlagen von Unternehmenden, Selbstständigen, Freiberuflichen und Kleinunternehmenden, auch bei der Einnahmenüberschussrechnung.
- Die Verfahrensdokumentation beschreibt, wie ein System funktioniert; ein gewöhnlicher Mail-Ordner reicht für aufbewahrungspflichtige E-Mails ohne zusätzliche Maßnahmen nicht zuverlässig.
- Bei unzuverlässigen Aufzeichnungen kann das Finanzamt schätzen; KI kann die Vorbereitung unterstützen, ersetzt aber keine GoBD-konforme Archivierung.
Was versteht man unter GoBD?
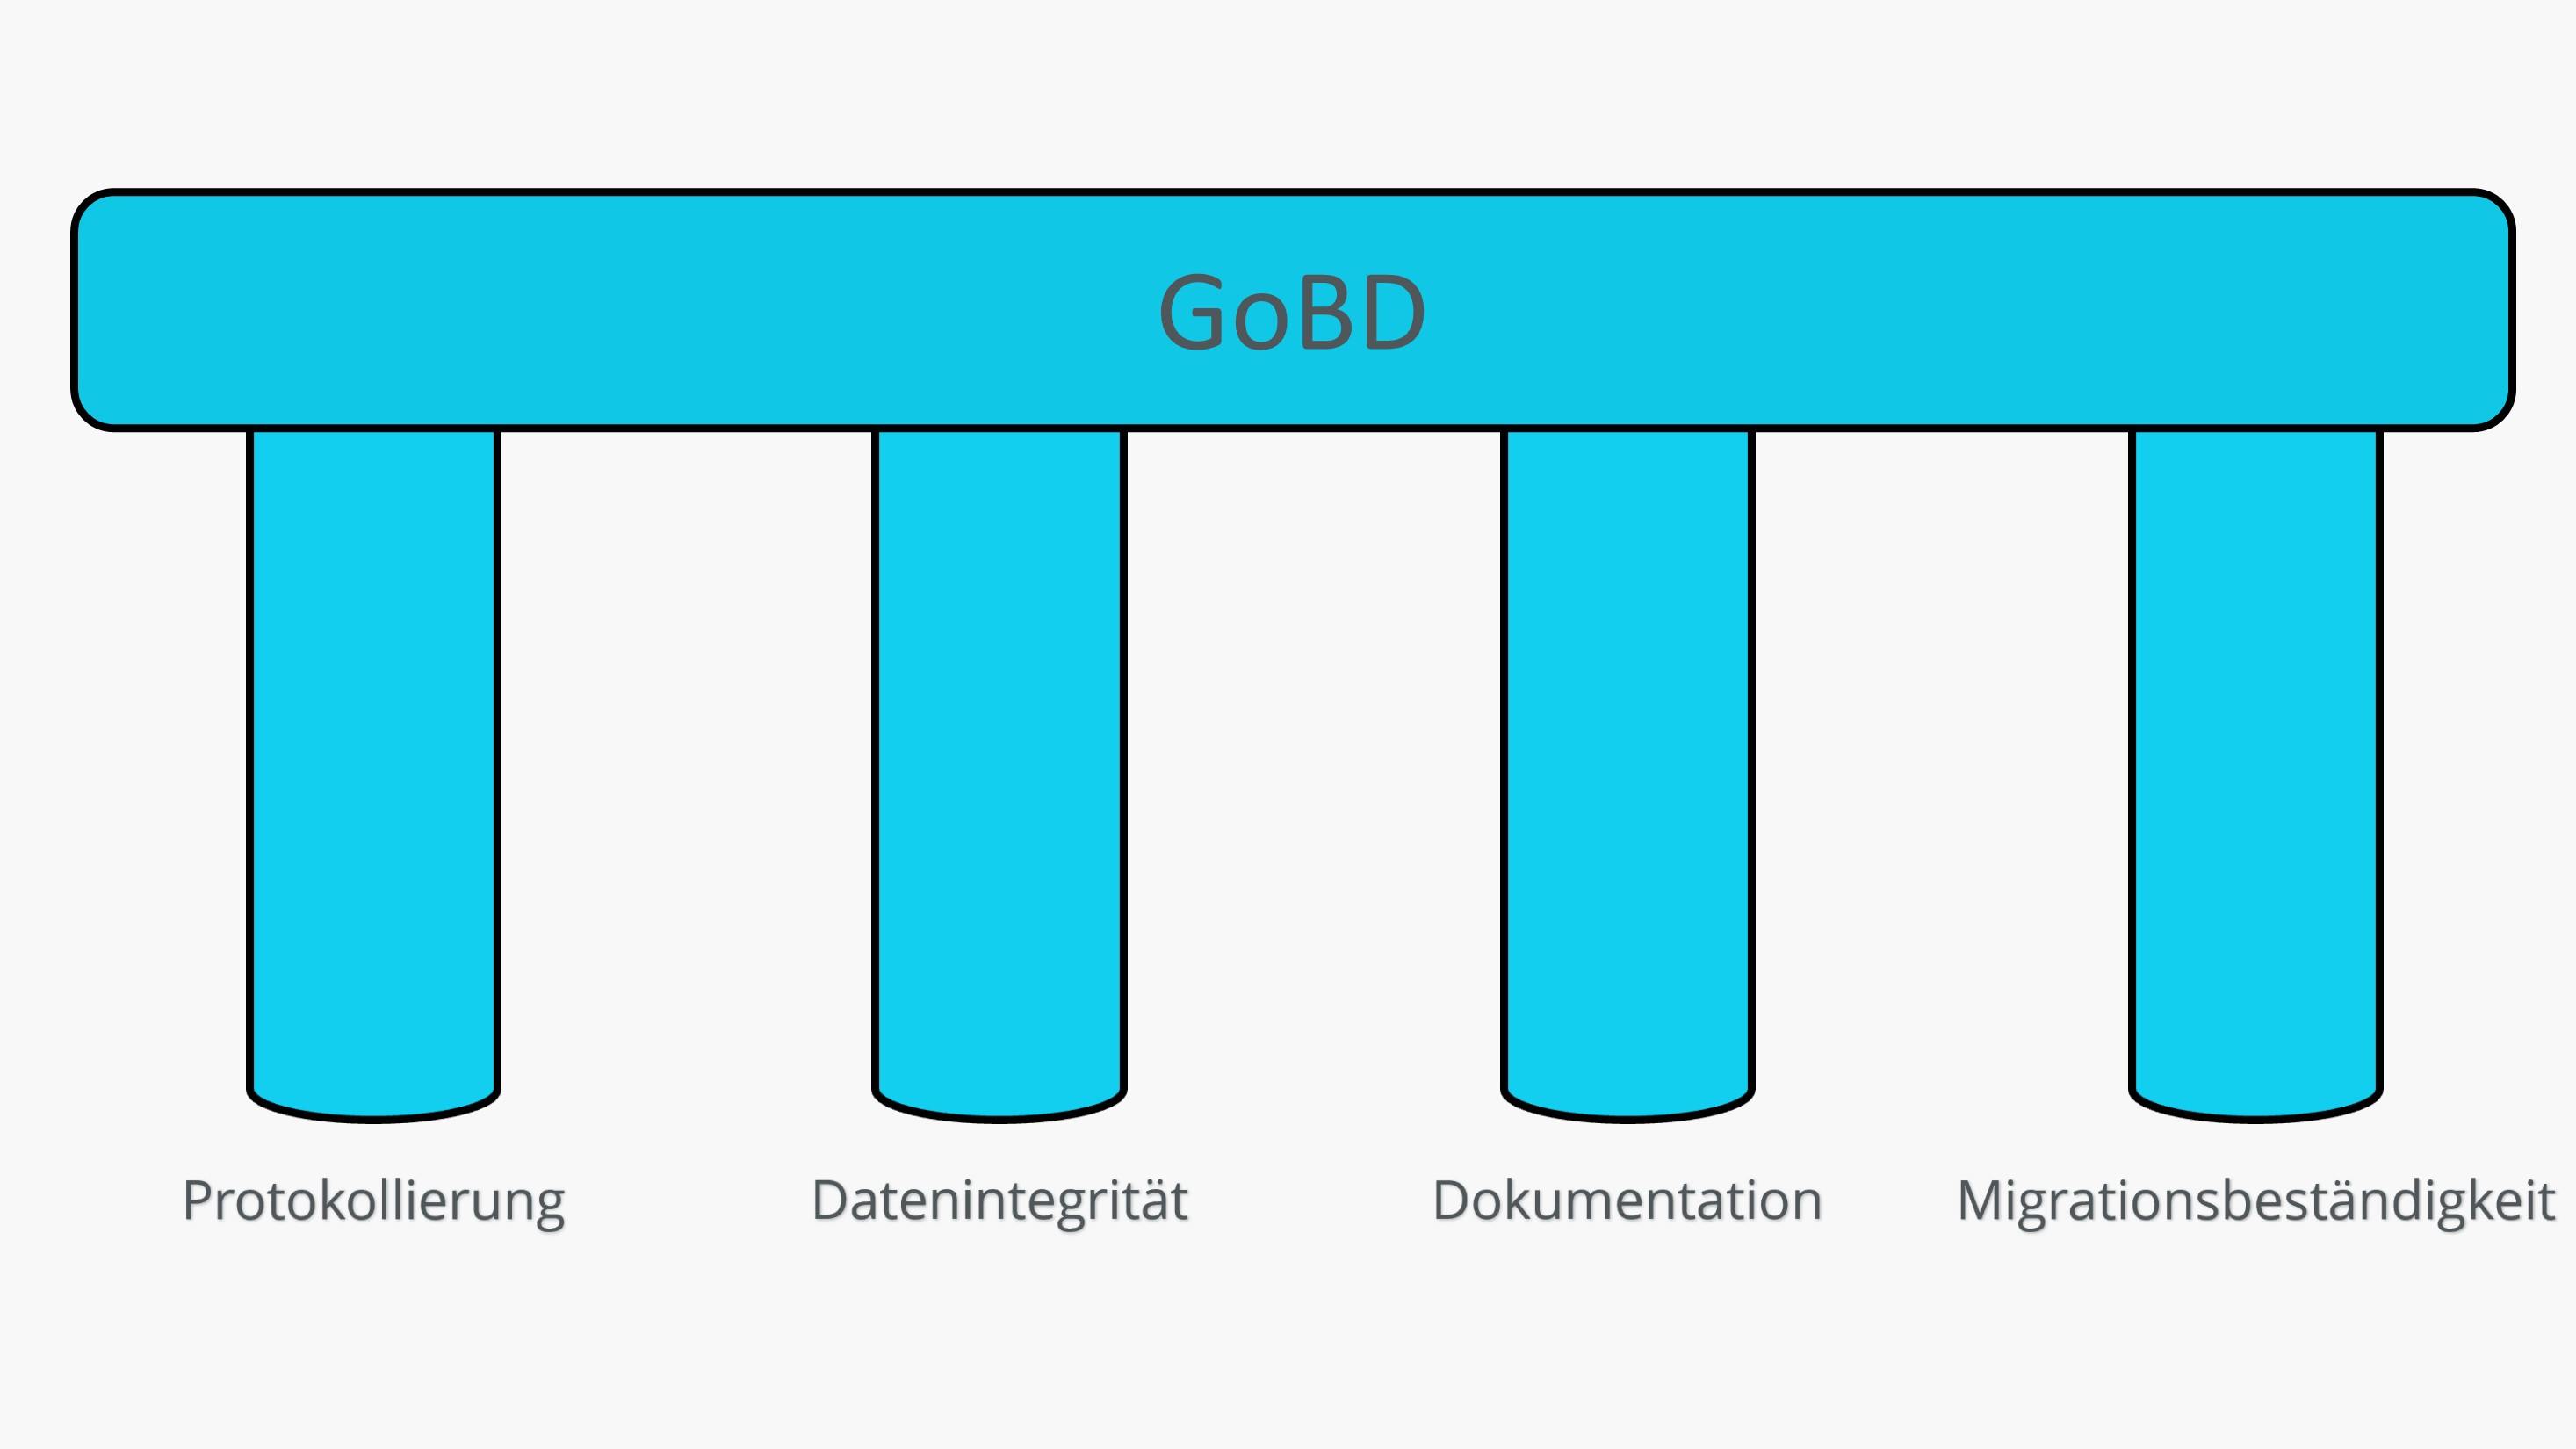
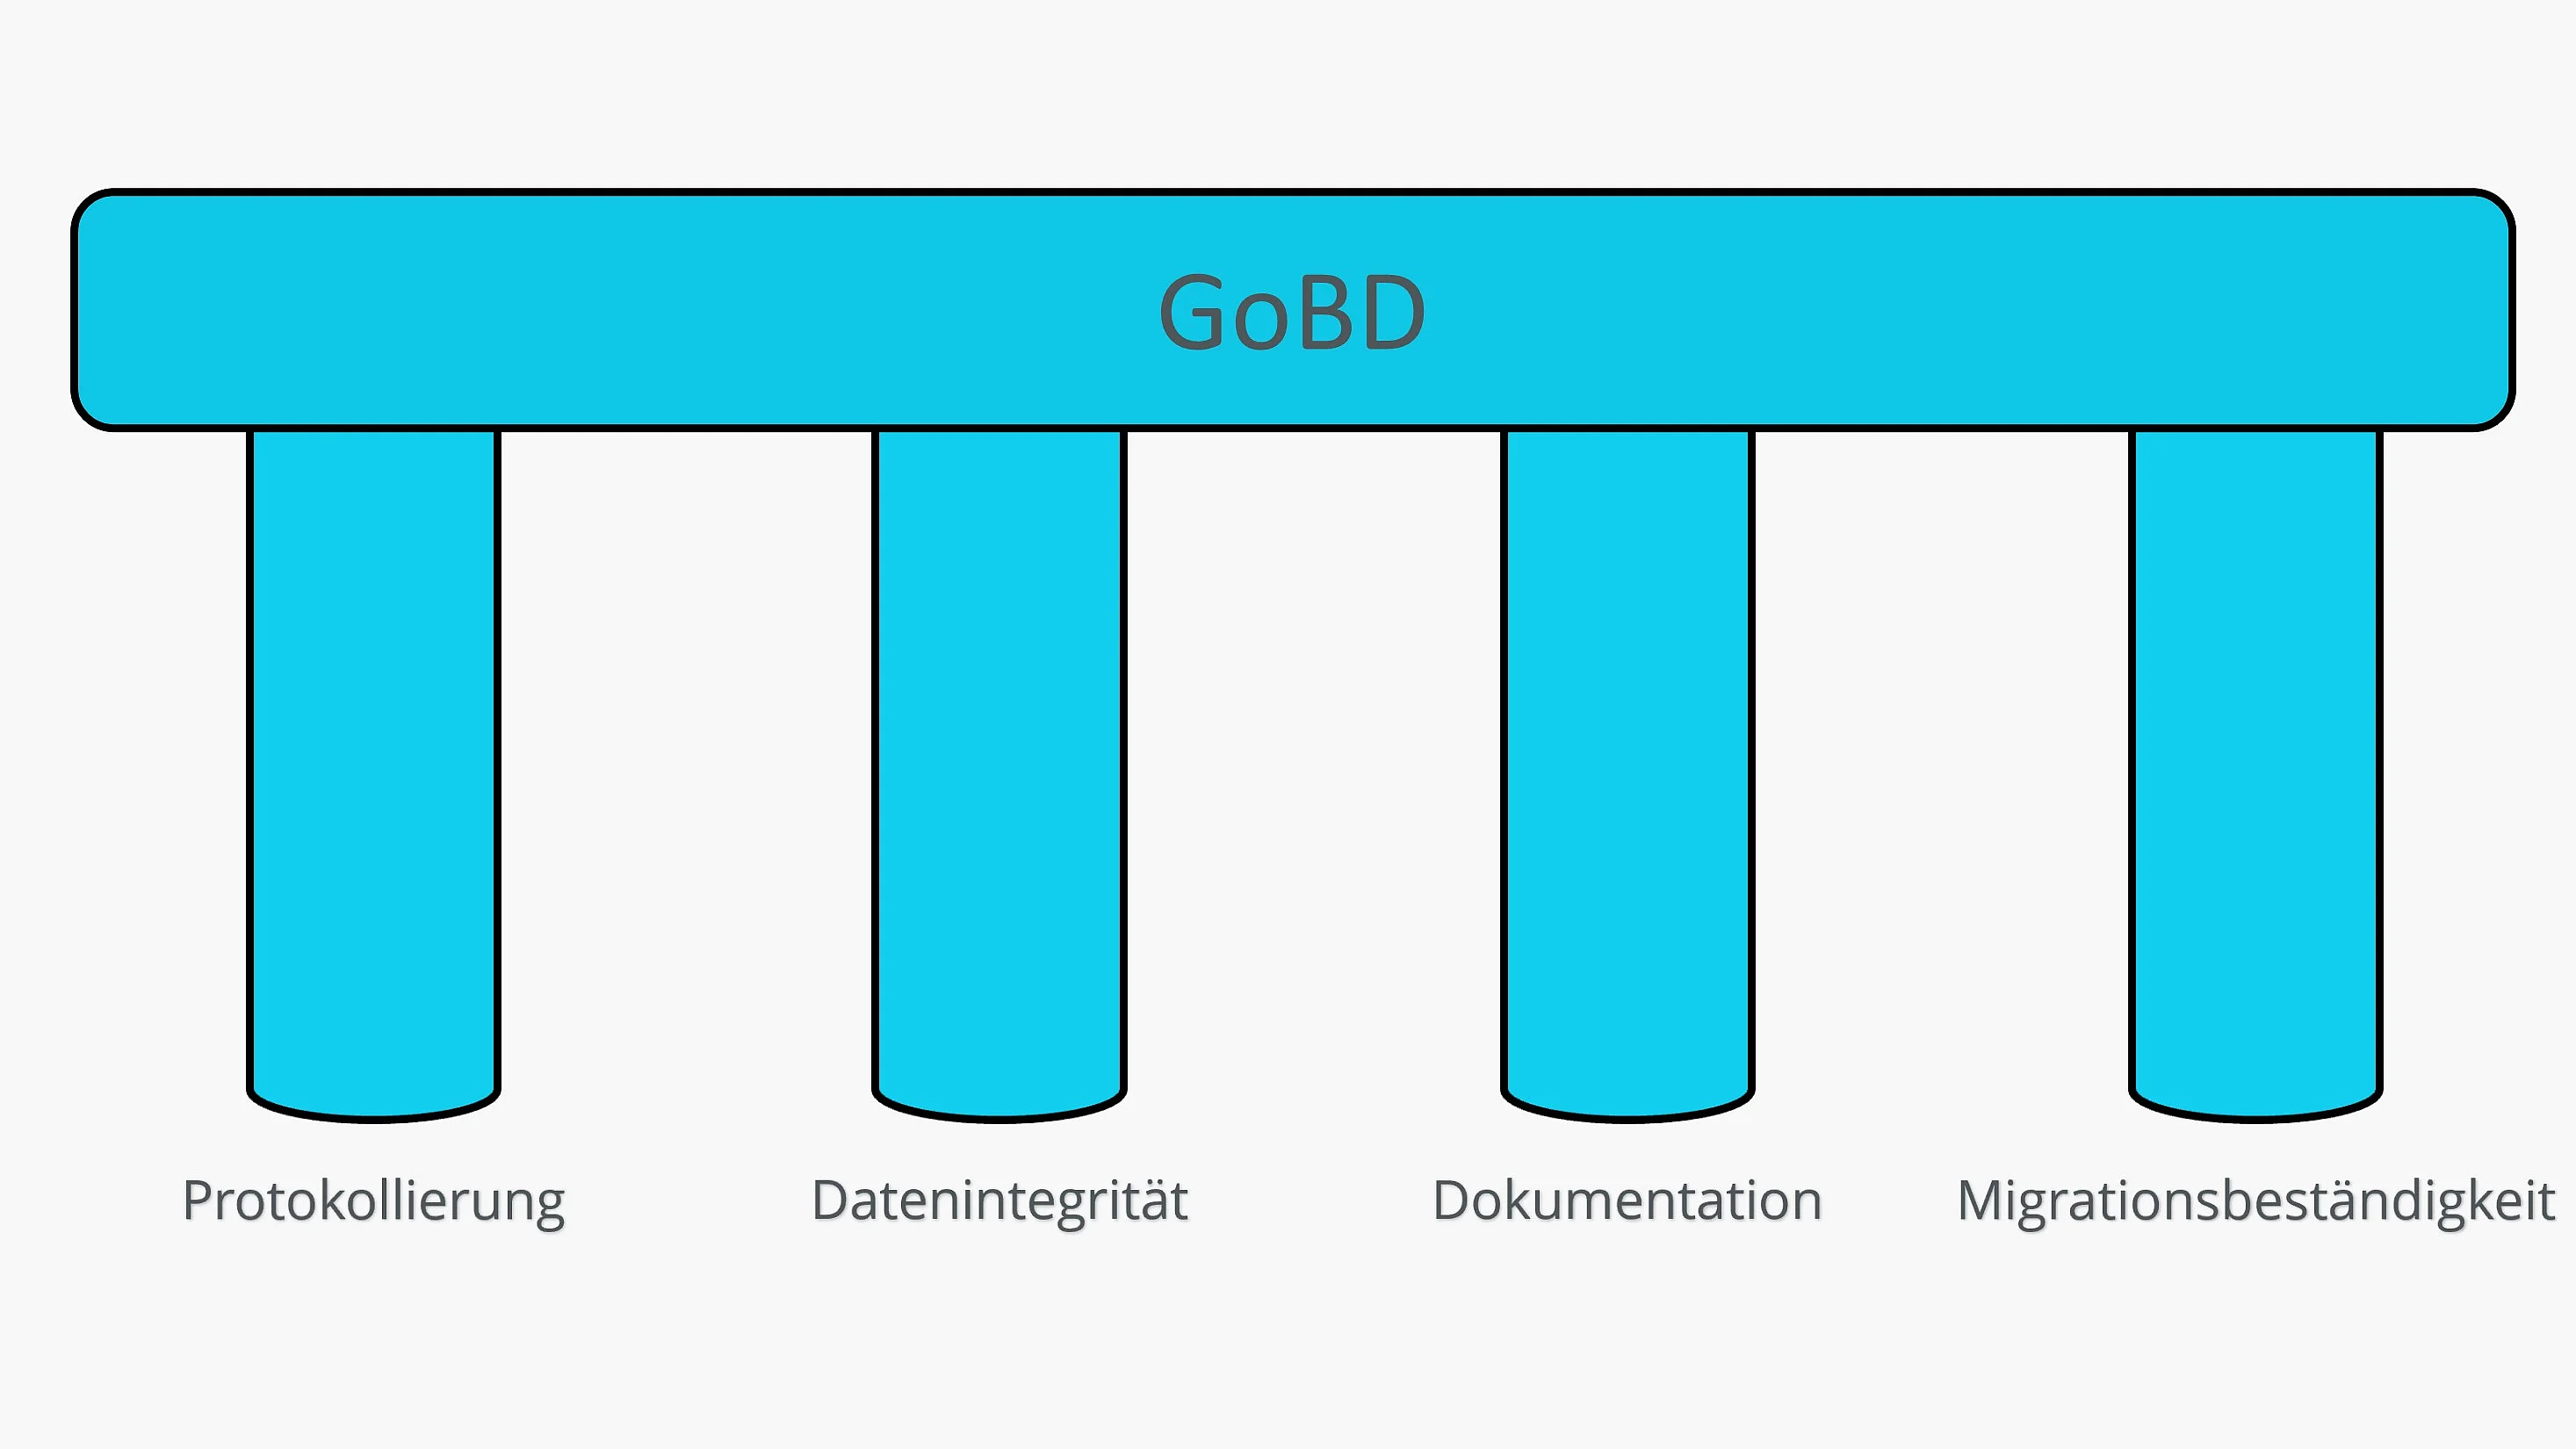
Die GoBD sind in Zusammenarbeit der Finanzverwaltungen von Bund und Ländern sowie in Kooperation mit Wirtschaftsverbänden und Steuerberatern entstanden und sollen insbesondere folgende Punkte sicherstellen:
- Protokollierung
- Datenintegrität
- Dokumentation
- Migrationsbeständigkeit
Bei den GoBD handelt es sich nicht um ein Gesetz. Die Grundsätze sind Verwaltungsanweisungen, in denen die Finanzverwaltung beschreibt, wie die gesetzlichen Anforderungen an eine ordnungsgemäße elektronische Buchführung aus ihrer Sicht umzusetzen sind.
Kontrolle und Protokollierung
Für Kassensysteme entscheidend ist, dass alle steuerrelevanten Daten vollständig aufgezeichnet und ordnungsgemäß aufbewahrt werden müssen. Dazu gehören folgende Vorgänge:
- alle Buchungen inklusive Datum und Uhrzeit sowie einer fortlaufenden Belegnummer
- Tagesabschluss
- Stornierungen
- Retouren
- Kassenentnahmen
Die GoBD sind grundsätzlich technikneutral. Für Kassensysteme gelten daneben besondere gesetzliche Anforderungen. Prinzipiell sollen für die elektronische Buchführung die gleichen Regeln gelten, die man auch von manuell erstellten Büchern kennt, also die Grundsätze ordnungsgemäßer Buchführung (GoB).
Die Finanzverwaltung verlangt von einem elektronischen System, dass Beleg und Buchung nachvollziehbar miteinander verknüpft sind. Die Angaben der Kontierung können am digitalen Beleg selbst oder über eine eindeutige Verknüpfung mit dem zugehörigen Datensatz hinterlegt sein.
Werden elektronische Geschäftsvorfälle nachträglich verändert, müssen diese Änderungen nachvollziehbar protokolliert werden. Die Finanzbehörde muss die Möglichkeit haben, bei der Kontrolle Änderungen an Datensätzen lückenlos nachzuvollziehen. Ursprüngliche Inhalte müssen immer weiterhin einsehbar bleiben.
Alle aufzeichnungs- und aufbewahrungspflichtigen Daten müssen nicht nur aufgehoben werden, sondern auch im Rahmen des zulässigen Datenzugriffs für das Finanzamt verfügbar sein. Während das bei Dokumenten in Papierform kaum Fragen über den Prozess aufwirft, ist das Gleiche bei digitalen Daten nicht so klar. Deshalb ist über die Grundsätze auch eine Mitwirkungspflicht des Unternehmenden geregelt. Dazu zählt auch, dass man Mitarbeiterinnen und Mitarbeiter des Finanzamts in das verwendete System einweist.
Für den unmittelbaren oder mittelbaren Datenzugriff müssen die benötigten Funktionen des eingesetzten Systems bereitgestellt werden. Bei der Datenüberlassung sind der Finanzbehörde die aufzeichnungs- und aufbewahrungspflichtigen Daten in einem maschinell auswertbaren Format zur Verfügung zu stellen.
Seit der GoBD-Änderung vom 11. März 2024 können die aufzeichnungs- und aufbewahrungspflichtigen Unterlagen nicht nur auf Datenträgern, sondern auch über eine Datenaustauschplattform überlassen werden, für die die Finanzbehörde einen Zugang eröffnet hat. Das Finanzamt kann jedoch nicht zur Nutzung unternehmensinterner Datenaustauschplattformen verpflichtet werden.
Die GoBD-Fassung von 2024 kommt mit „Ergänzenden Informationen zur Datenüberlassung“. In diesem Anhang werden Standards für die Beschreibung, digitale Schnittstellen, unterstützte Dateiformate und Anwendungsregelungen thematisiert.
Datenintegrität
Dabei ist also auch wichtig, welches Dateiformat Sie für die Speicherung Ihrer Daten verwenden. Dies hängt grundsätzlich davon ab, wie das Dokument oder der Datensatz entstanden ist bzw. verwendet wurde. Sollten Sie eine Rechnung mit einem Textverarbeitungsprogramm erstellen und dem Empfänger diese ausschließlich per Post zuschicken, kann eine Papierkopie ausreichen, sofern die Rechnung nicht elektronisch aufbewahrt wird. Aufbewahrungspflichtige Daten aus einem Fakturierungssystem müssen dagegen erhalten bleiben.
Anders sieht es bei einer elektronischen Übertragung aus: Wird die Rechnung per E-Mail versandt, müssen Sie die Originaldatei aufbewahren. Die E-Mail an sich (also abgesehen vom Anhang der Rechnung) müssen Sie nicht aufheben – es sei denn, sie enthält relevante Informationen.
Bei E-Rechnungen müssen die strukturierten Rechnungsdaten erhalten und während der Aufbewahrungsfrist maschinell auswertbar bleiben. Formate wie XRechnung oder ZUGFeRD dürfen bei der Archivierung nicht so verändert oder konvertiert werden, dass steuerlich relevante Informationen verloren gehen oder die maschinelle Verarbeitung eingeschränkt wird. Zudem müssen die Rechnungsdaten vor unprotokollierten Änderungen geschützt sein.
Besonderen Wert legen die GoBD auf Kassensysteme jeglicher Art. Wichtig ist der Finanzbehörde hierbei, dass alle aufzeichnungs- und aufbewahrungspflichtigen Informationen gegen unprotokollierte Veränderungen geschützt werden. Die Unveränderbarkeit wirkt sich auch auf den Export der Dateien aus. Es ist nicht zulässig, Daten aus dem System zu ziehen und dann in einem Office-Programm unprotokolliert zu verändern, um sie anschließend wieder in das System einzuspeisen. Dadurch würden Änderungen an steuerrelevanten Daten nicht nachvollziehbar bleiben.
Auch gegen den Zugriff von Dritten soll man sein System schützen: Ein GoBD-konformes Datenverarbeitungssystem hat somit eine Zugangskontrolle integriert, sodass nur befugte Personen auf die Daten zugreifen können. Die Datensicherheit geht aber weiter: Auch gegen Verlust und Vernichtung müssen alle Informationen geschützt sein.
Cloud-Dienste werden ausdrücklich als mögliche Bestandteile eines Datenverarbeitungssystems genannt. Auch bei einer Speicherung in der Cloud müssen die Anforderungen an Datensicherheit, Nachvollziehbarkeit und Unveränderbarkeit eingehalten werden.
Für die Datensätze an sich gilt, dass diese nicht unprotokolliert verändert werden dürfen. Alles, was geschieht, muss im Sinne einer Historisierung aufgezeichnet werden. Die Integrität wird zudem dadurch gesichert, dass man jede Buchung an einen Beleg knüpft.
Für das Finanzamt bzw. den Buchprüfer in diesem Kontext noch relevant: die Lesbarmachung. Jeder Steuerpflichtige ist selbst dafür verantwortlich, dass alle Daten auch problemlos eingesehen werden können.
Dokumentation
Die GoBD fordern eine ausführliche Verfahrensdokumentation. Gemeint ist damit, dass für jedes genutzte System niedergeschrieben ist, wie dieses funktioniert und wie die Aufzeichnungen zu verstehen sind.
In diesem Kontext ist es für die GoBD auch wichtig, dass die maschinelle Auswertbarkeit aufbewahrungspflichtiger Daten erhalten bleibt. Das PDF/A-3-Format erlaubt es, zusätzliche Dateien wie XML-Daten in ein PDF einzubetten. Bei hybriden Rechnungen, etwa im ZUGFeRD-Format, können so eine für Menschen lesbare Darstellung und strukturierte Rechnungsdaten zusammen gespeichert werden. Nicht jede PDF/A-3-Datei enthält jedoch XML-Daten; die GoBD schreiben dieses Format nicht allgemein vor.
Maschinelle Auswertbarkeit kann je nach Datenart beispielsweise eine mathematisch-technische Auswertung oder eine Volltextsuche umfassen. Dateien, die in Ihrer Buchhaltungssoftware oder Ihrem Kassensystem entstanden sind, dürfen Sie nicht ausschließlich als PDF aufbewahren, wenn dabei strukturierte Daten oder Auswertungsmöglichkeiten verloren gehen.
Migrationsbeständigkeit
Sollten Sie Ihr System ändern, z. B. zur Software eines anderen Herstellers wechseln, müssen Sie sicherstellen, dass alle Daten unverändert mit umziehen. Auf keinen Fall darf sich der Inhalt durch die Migration verändern.
Darüber hinaus fordern die GoBD Sie dazu auf, bei der elektronischen Archivierung einen Index zu verwenden. Dateien müssen hierüber eindeutig zuzuordnen sein, z. B. in Form einer fortlaufenden Dokumenten-ID. Nur wenn Sie schlüssig nachweisen können, dass Sie zur Verwaltung der Dateien keinen Index brauchen, dürfen Sie auf einen solchen verzichten.
Das Finanzamt gibt Ihnen zusätzlich die Möglichkeit, Dokumente im Papierformat zu digitalisieren. Die Digitalisierung ist auch durch Foto- oder Scanfunktionen von Smartphones und Tablets möglich, was das ortsunabhängige Digitalisieren von Belegen erleichtert. Nach einer ordnungsgemäßen Digitalisierung können Sie auf das Original verzichten, sofern keine andere Vorschrift oder Beweisfunktion dessen Aufbewahrung erfordert. Das vereinfacht die Archivierung und spart sehr viel Platz im Büro.
Wenn Sie beim Scannen OCR-Software einsetzen, müssen Sie den gewonnenen Volltext überprüfen, nötigenfalls korrigieren und ebenfalls aufbewahren. Eine allgemeine Pflicht, OCR zu aktivieren, sehen die GoBD nicht vor.
Die Möglichkeit, das originale Papierdokument zu vernichten, besteht nicht für alle Unterlagen: Prüfen Sie vor der Vernichtung, ob andere Vorschriften die Aufbewahrung des Originals verlangen oder dessen Beweiskraft erhalten bleiben muss.
Die Grundsätze verlangen zudem, den Prozess der bildlichen Erfassung in einer Organisationsanweisung zu dokumentieren: Diese legt fest, welche Mitarbeitenden zu welchen Zeitpunkten welche Art von Dokumenten scannen dürfen. Außerdem schreiben Sie in der Anweisung fest, in welchem Umfang Qualitätsprüfungen stattfinden müssen und wie und wo Fehler verzeichnet werden.
Grundsätzlich müssen Sie elektronische Dokumente in dem Format aufbewahren, in dem sie bei Ihnen ankommen. Eine Konvertierung muss nachvollziehbar dokumentiert sein. Soll nur die konvertierte Fassung aufbewahrt werden, dürfen unter anderem keine aufbewahrungspflichtigen Informationen oder Metadaten verloren gehen, und die maschinelle Auswertbarkeit darf nicht eingeschränkt werden.
Für wen gelten die GoBD?
Die GoBD gelten für aufzeichnungs- und aufbewahrungspflichtige Unterlagen aller Unternehmenden, Selbstständigen, Freiberuflichen und Kleinunternehmenden – und zwar ganz ausdrücklich nicht nur für diejenigen, die zur Bilanzierung und doppelten Buchführung verpflichtet sind. Demnach müssen sich auch kleinere Selbstständige, die nur eine Einnahmenüberschussrechnung (EÜR) anfertigen, an die Grundsätze halten.
Auch wenn Ihnen Ihre Software und Ihr Hardware-System GoBD-Konformität versprechen, bleiben Sie gegenüber dem Finanzamt verantwortlich. Sie müssen sich vergewissern, dass die von Ihnen verwendeten Systeme den Grundsätzen entsprechen, und vor allen Dingen Ihre elektronische Aufbewahrung den Vorgaben der Finanzverwaltung anpassen. Sollte dies nicht der Fall sein, können Sie die Schuld dem Finanzamt gegenüber nicht auf den Hersteller schieben.
Was hat sich geändert?
Auf den ersten Blick hat sich im Vergleich zu den Vorgängerregeln „Grundsätze zum Datenzugriff und zur Prüfbarkeit digitaler Unterlagen“ (GDPdU) nicht viel verändert. Auch die alten Grundsätze – ab 2002 in Kraft – regelten die Aufbewahrung von steuerrelevanten Daten in digitaler Form. Dennoch sind in den GoBD ein paar wesentliche Änderungen bzw. Konkretisierungen im Vergleich zu den vorangegangenen Grundsätzen enthalten.
Die Änderung der GoBD vom 14. Juli 2025 berücksichtigt insbesondere die elektronische Rechnung. Bei hybriden Rechnungen kann die Aufbewahrung des strukturierten Teils genügen, wenn er sämtliche aufbewahrungspflichtigen Informationen enthält. Enthält der menschenlesbare Teil zusätzliche steuerlich relevante Informationen, muss auch dieser aufbewahrt werden.
Zeitgerechte Erfassung
Die GoBD konkretisieren, wann Geschäftsvorfälle zu erfassen sind. Die Erfassung unbarer Geschäftsvorfälle innerhalb von zehn Tagen gilt als unbedenklich. Das ist nicht gleichbedeutend mit einer Pflicht, erst nach zehn Tagen zu buchen. Kasseneinnahmen und Kassenausgaben müssen täglich festgehalten werden.
Eine periodenweise Buchung, beispielsweise einmal pro Monat, ist unter bestimmten Voraussetzungen möglich. Die Geschäftsvorfälle müssen zuvor zeitnah erfasst und die vollständigen Unterlagen durch geeignete organisatorische Maßnahmen gegen Verlust und unzulässige Veränderungen gesichert sein. Außerdem muss ihre Zuordnung nachvollziehbar bleiben.
Unveränderbarkeit von Aufzeichnungen
Egal, ob es sich um elektronische oder physische Dokumente handelt, der ursprüngliche Inhalt muss auch nach Änderungen feststellbar bleiben. Dies beziehen die GoBD ausdrücklich auch auf Aufzeichnungen der sogenannten Vor- und Nebensysteme. Dazu gehören u. a. Zeiterfassungen, das Warenwirtschaftssystem oder die Software, mit der Lohnabrechnungen erstellt werden.
Müssen Fehler korrigiert werden, dann sind die Korrekturen nachvollziehbar zu protokollieren.
Die Dateiformate der bekannten Textverarbeitungsprogramme und Tabellenkalkulationen (egal, ob von Microsoft, Apple oder im Open-Source-Bereich) sind im Kontext der GoBD mit Vorsicht zu genießen. Die Formate sind darauf angelegt, jederzeit verändert werden zu können. Das heißt aber nicht, dass Sie diese Programme nicht benutzen dürfen: Die Unveränderbarkeit muss durch geeignete technische und organisatorische Maßnahmen sichergestellt werden. Ein einfacher Schreibschutz und eine Verfahrensdokumentation allein gewährleisten dies nicht.
Ein Export in das PDF-Format kann der Lesbarkeit dienen, genügt aber allein nicht für eine GoBD-konforme Aufbewahrung. Strukturierte Daten und ihre maschinelle Auswertbarkeit müssen erhalten bleiben; auch die Archivierung muss vor unprotokollierten Änderungen schützen.
In der Verfahrensdokumentation legen Sie dar, wie Ihr Unternehmen die Datenverarbeitung im Kontext eines bestimmten Systems durchführt. Die Dokumentationen müssen so gestaltet sein, dass sachverständige Dritte diese nachvollziehen können:
- Wie entstehen die Daten?
- Wie werden Dokumente gespeichert und archiviert?
- Auf welche Art können die Informationen wiedergefunden werden?
- Welche Maßnahmen haben Sie ergriffen, damit Daten nicht verfälscht werden oder verloren gehen?
- Inwiefern ist eine maschinelle Auswertbarkeit möglich?
- Welche Versionen der Dokumente gab es (Versionshistorie)?
Um dies umzusetzen, besteht eine ordentliche Verfahrensdokumentation in der Regel aus vier Teilen:
- allgemeine Beschreibung
- Anwenderdokumentation
- technische Systemdokumentation
- Betriebsdokumentation
Die Arbeitsgemeinschaft für wirtschaftliche Verwaltung e. V. stellt Unternehmen ein Muster für die Verfahrensdokumentation bereit – mit hilfreichen Hinweisen für das Vorgehen.
Aufbewahrungspflicht von Daten
Laut GoBD müssen Sie grundsätzlich digitale Belege (oder solche, die Sie selbst digitalisiert haben), Grundbuchaufzeichnungen, alle Buchungen, steuerlich relevante Unterlagen und Stammdaten sowie Ihre Verfahrensdokumentation aufbewahren. Dazu zählen auch Dokumente, die zwar für sich genommen nicht steuerlich relevant sind, aber zum Verständnis von bestimmten Vorfällen geeignet sind. Da die GoBD sich auch auf Vor- und Nebensysteme beziehen, müssen diese ebenfalls dazu geeignet sein, die langfristige Speicherung der Daten zu gewährleisten.
Alle Unterlagen müssen über die volle Dauer der Aufbewahrungspflicht gespeichert oder anderweitig archiviert bleiben. Für Dokumente, die nicht in Ihrem Unternehmen entstanden sind, sondern Ihnen zugesandt wurden, gilt: Sie bewahren die Daten in dem Format auf, in dem Sie die Dokumente oder Datensätze erhalten haben. Alle relevanten Daten müssen von der Finanzbehörde eingesehen werden können. Wenn Sie Daten zwischen dem eigentlichen System (z. B. der Kasse) und einem Archiv austauschen, dürfen sie nicht verändert werden. Für Lieferscheine können besondere Aufbewahrungsfristen gelten.
Konkrete Anforderungen an Belege
Damit im Sinne der GoBD ein Dokument als rechtmäßiger Beleg gelten kann, müssen bestimmte Anforderungen erfüllt sein. Jeder Beleg muss Angaben darüber enthalten, wie der Vorfall kontiert wird und wie das Ordnungskriterium für die Ablage lautet. Außerdem muss selbstverständlich jeder Beleg mit einem Datum versehen sein. Bei elektronischen Belegen sehen die Grundsätze aber Ausnahmen: So ist es nicht notwendig, dass das Dokument selbst die Angaben zur korrekten Kontierung erhält.
Es ist möglich, eine Verknüpfung zu einem Datensatz einzufügen, in dem diese Angaben zu finden sind.
Wie kann auf Rechtsthemen spezialisierte KI bei den GoBD helfen?
Auf Rechtsthemen spezialisierte KI kann bei der Recherche einschlägiger Vorschriften, beim Strukturieren von Unterlagen und beim Entwurf einer Verfahrensdokumentation unterstützen. Beispielsweise kann sie aus einer Beschreibung Ihrer Belegablage eine Prüfliste für Zuständigkeiten, Zugriffsrechte und dokumentierte Änderungen erstellen. Auch Vorschläge zur Zuordnung von Unterlagen und Aufbewahrungsfristen können die Vorbereitung erleichtern. Prüfen Sie dabei die genannten Quellen, deren Aktualität und die Anwendbarkeit auf Ihr Unternehmen.
Die fachliche Bewertung und Freigabe bleiben bei den verantwortlichen Personen beziehungsweise Ihrer Steuerberatung. Übergeben Sie vertrauliche Geschäftsunterlagen nur an dafür geeignete Systeme. Eine KI-Auswertung allein stellt weder GoBD-Konformität noch unveränderbare Speicherung sicher: Dafür brauchen Sie passende Archivierungsfunktionen, Berechtigungen, Änderungsprotokolle und dokumentierte Abläufe.
E-Mail-Archivierung und GoBD
E-Mails können (müssen aber nicht) als Geschäftsbriefe gewertet werden. Abhängig vom Inhalt der Nachricht gelten also auch für E-Mails besondere Aufbewahrungspflichten. Immer wenn per E-Mail ein Geschäft durchgeführt, abgeschlossen, vorbereitet oder aufgehoben wurde, ist diese Nachricht als Geschäftsbrief zu werten. Sowohl versandte als auch empfangene E-Mails müssen – gemeinsam mit ihren Dateianhängen – rechtssicher archiviert werden.
Deshalb ist für Unternehmen eine vernünftige Archivierung für geschäftliche Mails mehr als sinnvoll.
Aufbewahrungspflichtige elektronische Briefe müssen für die gesetzliche Aufbewahrungsfrist gegen unprotokollierte Veränderungen geschützt gespeichert werden. Ein gewöhnlicher Mail-Ordner erfüllt diese Anforderungen ohne zusätzliche Maßnahmen nicht zuverlässig. Eine entsprechende Archivierungssoftware ermöglicht es, festzulegen, welche Mails archiviert werden und welche nicht. Solche Software kann Vorgänge nach entsprechender Konfiguration automatisch protokollieren. Änderungen und Zugriffe bleiben dadurch auch später nachvollziehbar.
Wenn Sie zusätzliche Software nutzen möchten, sollten Sie die dokumentierten Funktionen und deren Umsetzung in Ihrem Unternehmen prüfen. Softwarezertifikate können dabei Orientierung bieten, entfalten gegenüber der Finanzbehörde aber keine Bindungswirkung. Wenn Mails mit einem geeigneten System archiviert werden, sind die Nachrichten zudem wieder aufrufbar und durchsuchbar.
Eine entsprechende Software ist somit praktisch, wenn man nachträglich Informationen zu Geschäftsprozessen finden muss. Für eine GoBD-konforme Mail-Archivierung müssen jedoch auch Konfiguration, Zugriffsrechte und Verfahrensdokumentation stimmen.
- Automatische Archivierung ausgewählter E-Mail-Postfächer
- Sicherung Ihrer Korrespondenz in deutschen Rechenzentren
- Unterstützt die Einhaltung gesetzlicher Anforderungen wie GoBD
Nicht GoBD-konform? Konsequenzen bei Missachtung
Die gesetzlichen Buchführungs- und Aufbewahrungspflichten sind verbindlich. Sollten Sie die Grundsätze innerhalb Ihres Unternehmens nicht berücksichtigen oder Software verwenden, die nicht mit den GoBD konform ist, kann das schwerwiegende Konsequenzen für Sie haben. Bei einer Betriebsprüfung kontrolliert das Finanzamt, ob Sie Ihre elektronischen Dokumente im Sinne der GoBD aufbewahren und die Buchführung korrekt durchführen.
Sind die Aufzeichnungen nicht verlässlich oder fehlen wesentliche Unterlagen, kann das Finanzamt die Besteuerungsgrundlagen nach § 162 der Abgabenordnung schätzen. Dies kann zu zusätzlichen steuerlichen Belastungen führen; nicht jeder formale Mangel führt automatisch zu einer Schätzung.
Für Sie auch wichtig zu wissen: Fehler müssen nachvollziehbar korrigiert werden, wobei die ursprüngliche Aufzeichnung erhalten bleibt. Nachträgliche Verbesserungen ersetzen jedoch keine verlorenen Belege oder fehlenden ursprünglichen Daten.
Welche Folgen ein Mangel hat, hängt vom Einzelfall und den betroffenen gesetzlichen Pflichten ab.
Prüfen Sie gemeinsam mit Ihrer Steuerberatung, ob Belegablage, E-Mail-Archiv und Verfahrensdokumentation zusammenpassen. Nutzen Sie eine KI-gestützte Prüfliste zur Vorbereitung und setzen Sie die fachlich freigegebenen Maßnahmen in Ihren tatsächlichen Abläufen um.
Bitte beachten Sie den rechtlichen Hinweis zu diesem Artikel.
Reviewers
Anne-Laure Wolber
Anne-Laure begleitet den IONOS Digital Guide bereits seit seiner Geburtsstunde im Jahr 2016. Als Expertin für die Startup-Kategorie konzentriert sie sich primär auf die strategische Verzahnung von SEO, GEO und Conversion-Rate-Optimierung. Über die letzten Jahre sammelte sie zudem umfassende Erfahrung in angrenzenden Performance-Disziplinen wie der Lead-Generierung und dem Native Advertising. Als Polyglotte nutzt sie ihren multilingualen Hintergrund gezielt, um Content-Strategien präzise und…
Christian Heldmaier
Christian Heldmaier ist ein erfahrener Online-Marketing- und SEO-Spezialist aus Karlsruhe. Seit Juli 2020 ist er als SEO Manager bei IONOS tätig.